نرخ سود بانکی؛ ابزار ضدتورمی یا تهدیدی برای ناترازیهای مالی
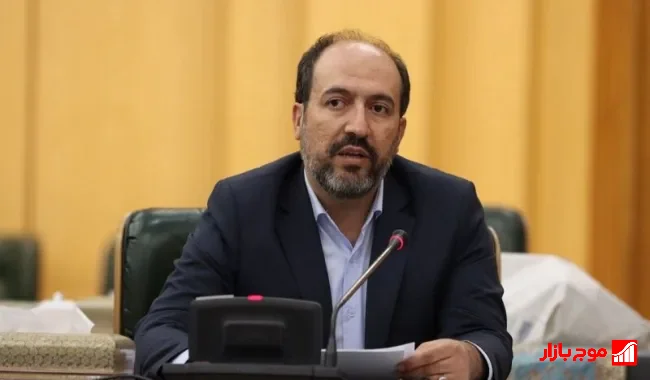
مهدی هادیان، معاون تحقیقات پژوهشکده پولی و بانکی، در گفتوگو به بررسی نقش نرخ سود در مقابله با تورم و چالشهای ناترازی بانکی پرداخت. او بر ضرورت همزمان اصلاح نرخ سود و ساختار بانکی تأکید کرد.
به گزارش پایگاه خبری پایگاه خبری موج بازار، در مواجهه با تورم سرسامآور، سؤال اساسی این است که وقتی سود سپردهگذاری از نرخ تورم عقب میماند، رفتار سپردهگذاران و جریانهای مالی بانکها چگونه تغییر میکند.
نقش نرخ سود در جذب سپرده
مهدی هادیان، معاون تحقیقات و پژوهش پژوهشکده پولی و بانکی، بیان کرد: «نرخ سود یکی از مهمترین قیمتهای اقتصاد است». وی افزود که این نرخ برای یک بانک سالم و بانکی که با ناترازی مواجه است، اثر یکسانی ندارد.
بانکهای سالم در مقابل بانکهای ناتراز
هادیان توضیح داد: «نرخ سود بر یک بانک سالم و بانکی که با ناترازی مواجه است، اثر یکسانی ندارد». یک بانک سالم که داراییهایش بازده مناسبی دارد، میتواند با افزایش معقول نرخ سود، جذب سپردههای بیشتری کند و خروج منابع به بازارهای ارز و طلا را محدود سازد.
اما در مورد بانکهای ناتراز هشدار داد: «ناترازی به زبان ساده یعنی دخل و خرج بانک با یکدیگر سازگار نیست». این بانکها در مواجهه با فشارهای هزینهای، اگر برای جذب سپرده سود بیشتری پرداخت کنند، ممکن است هزینههای خود را بیش از حد افزایش دهند.
عواقب افزایش نرخ سود بدون اصلاح ساختاری
هادیان بیان کرد: «بنابراین سیاستی که قرار بوده با افزایش نرخ سود اثر ضدتورمی داشته باشد، اگر بدون اصلاح ناترازی بانکها اجرا شود، میتواند از مسیر شبکه بانکی دوباره فشار پولی ایجاد کند». در این شرایط، بانکها ممکن است به اعطای تسهیلات پرریسک، رقابت ناسالم یا استفاده بیشتر از منابع بانک مرکزی روی آورند.
حدود و مرزهای افزایش نرخ سود
هادیان تأکید کرد که نمیتوان یک نقطه عددی جادویی برای نرخ سود تعیین کرد؛ بلکه باید این نرخ با نرخهای بازار پول و اوراق همراستا باشد تا نگهداری ریال برای سپردهگذاران بیمعنی نشود.
او افزود: «نقطهای که افزایش نرخ سود به تهدید تبدیل میشود، زمانی است که هزینه تجهیز منابع بانک سریعتر از بازده داراییهای آن افزایش پیدا کند». اگر هزینه جذب منابع از درآمدهای بانکی پیشی بگیرد، خطر افزایش مطالبات غیر جاری و خروج پروژههای سالم از تأمین مالی وجود دارد.
سیاستگذاری هدفمند «بانک به بانک و بخش به بخش»
هادیان گفت: اثر افزایش نرخ سود باید «بانک به بانک و بخش به بخش» مورد بررسی قرار گیرد؛ به این معنا که یک نرخ ثابت نمیتواند هم سپردهگذار را راضی کند و هم هزینه تأمین مالی تولید را کنترل نماید.
- حفظ جذابیت ریال: نرخ سود باید به اندازهای باشد که سپردهگذاران تمایل به نگهداری پول در بانک داشته باشند.
- قیمتگذاری ریسک بانکی: نرخ باید متناسب با توان و بازده بانکها تنظیم شود.
- تأمین مالی بخش واقعی اقتصاد: هزینه تأمین مالی تولید نباید تحت فشار نرخ سود بالا بیفتد.
در نهایت، هادیان بر این نکته تأکید کرد که جستوجوی یک نرخ سود واحد برای حل تمام مشکلات اقتصادی، در عمل منجر به قربانی شدن یکی از این مسائل میشود؛ یا جذب سپردهگذاران کاهش مییابد یا هزینه تأمین مالی تولید بالا میرود.
نظرات کاربران (۰)
هنوز دیدگاهی برای این خبر ثبت نشده است.