تحلیلگران: شکست تقاضا نیست، بلکه شکست کانال انتقال سیاستهای ارزی است.
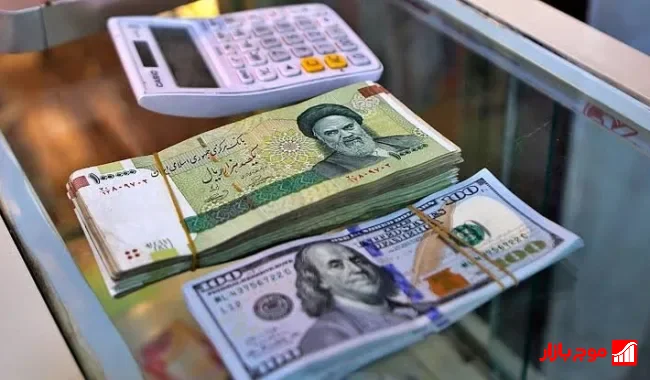
در بازهٔ سه روزهٔ اول شهریور ۱۴۰۵ تنها ۲۰ میلیون دلار از ظرفیت ۵۰۰ میلیون دلاری ارز رسمی خریداری شد. بانک مرکزی آماده تأمین تمام سفارشهاست اما موانع دسترسی باعث کاهش تقاضا شده است.
به گزارش پایگاه خبری پایگاه خبری موج بازار، از سهشنبهٔ ۳ شهریور تا پنجشنبهٔ ۵ شهریور ۱۴۰۵، در حالی که شبکهٔ بانکی برای تخصیص تا سقف ۵۰۰ میلیون دلار اسکناس ارز آماده شده بود، تنها ۲۰ میلیون دلار توسط متقاضیان خریداری شد؛ یعنی حدود ۴ درصد از ظرفیت اعلامشده.
پیشزمینهٔ عرضهٔ ارز رسمی
بانک مرکزی تأکید کرده که همچنان آمادهٔ تأمین تمام سفارشهاست و روند عرضه ادامه خواهد یافت. اما این کمتقاضایی در بازاری که نرخ آزاد معمولاً بالاتر از نرخ بانکی است، پرسشی اساسی دربارهٔ ترجیح خریداران خرد برای بازار غیررسمی ایجاد میکند.
شرایط دسترسی به سهمیهٔ رسمی
- سن و محل سکونت: خریدار باید بالای ۱۸ سال و مقیم ایران باشد.
- سقف خرید: برای افراد حقیقی معمولاً هزار یورو (یا معادل) در هر ۳۶۵ روز و برای اشخاص حقوقی حدود پنج هزار یورو است.
- احراز هویت: ثبت کارت ملی و اطلاعات شناسایی بر مبنای ماده ۱۱۴ آییننامهٔ اجرایی قانون مبارزه با پولشویی در سامانههای بانکی.
- اعلام هدف مصرف: خریدار باید هدف استفاده از ارز و نحوه هزینهکرد وجوه نقدی را اعلام کند.
- واریز به حساب ارزی: ارز مستقیماً به حساب ارزی خریدار واریز میشود؛ برداشت اسکناس تا پنج روز کاری پس از واریز زمان میبرد و مشمول کارمزد و تسعیر است.
- مدت زمان نگهداری حساب: حساب باید حداقل شش ماه باز بماند.
هر یک از این مراحل، حلقهای از «اصطکاک مقرراتی» به شمار میآید که هزینهٔ کل ورود خریدار را افزایش میدهد.
تحلیل کارشناسان
حامد شمس، کارشناس پولی و بانکی، در مصاحبهای با ما گفت: «عدم استقبال از عرضهٔ ۵۰۰ میلیون دلاری اصلاً غیرمنتظره نیست. وقتی سقف خرید فردی چند صد یورو است، برداشت اسکناس با تأخیر انجام میشود و حساب ارزی باید مدتها باز بماند؛ در نتیجه ارزش تخفیف نرخ رسمی برای خریدار واقعی بهدست نمیآید.»
او افزود: «این پدیده شکست تقاضا نیست، بلکه نشانهٔ اختلال در کانال انتقال سیاست است. فشار عرضه از سمت بانک مرکزی وجود دارد، اما اصطکاکهای احراز هویت، محدودیت سقف و ابهام درباره پیامدهای مالیاتی باعث میشود سیاست عرضه به دیوار برخورد کند.»
هزینههای پنهان و بازار غیررسمی
از منظر اقتصاد خرد، خریدار خرد دو گزینهٔ واضح دارد: خرید از کانال رسمی با هزینهٔ شفاف (نرخ بانکی بهعلاوه کارمزدها) و هزینههای پنهان مانند زمان صرفشده برای مراجعه حضوری، ریسک رد درخواست و ثبت دادههای مالی؛ یا خرید از بازار غیررسمی که گرچه گرانتر است، اما ناشناستر، سریعتر و بدون فرم است.
اختلاف نرخ رسمی و آزاد در واقع «قاب معامله» را جبران میکند؛ خریدار خرد گرانتر میخرد چون در قیمت غیررسمی هزینهٔ احراز هویت، انتظار، ریسک اداری و ابهام حقوقی پیشپرداخت شدهاند.
راهکارهای پیشنهادی برای بهبود تقاضا
- سادهسازی و شفافسازی شروط: یکبار ثبت اطلاعات بدون مراجعههای تکراری.
- تفکیک دادههای پولشویی از دادههای مالیاتی: اعلام رسمی این تفکیک برای رفع ابهام خریداران.
- بازنگری در سقفها و زمانبندی برداشت اسکناس: کاهش زمان نگهداری حساب و حذف تأخیرهای غیرضروری.
تا زمانی که این حلقهها اصلاح نشوند، پدیدهٔ «تقاضای کمتر از انتظار» که بانک مرکزی آن را گزارش میکند، احتمالاً تکرار خواهد شد؛ عرضههای بزرگ با خریدهای میکرو و ادامه حیات بازار موازی بهعنوان بازار «بدون اصطکاک ولی گران» باقی میماند.
در نهایت، تصمیم نهایی با سیاستگذاران است: یا کاهش موانع نظارتی در کانال رسمی و افزایش شفافیت، یا پذیرش ادامهٔ نقش بازار غیررسمی در تأمین نیازهای ارزی مردم.
نظرات کاربران (۰)
هنوز دیدگاهی برای این خبر ثبت نشده است.